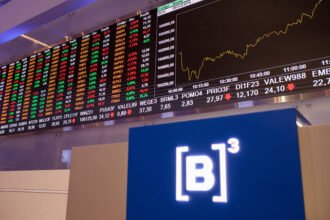

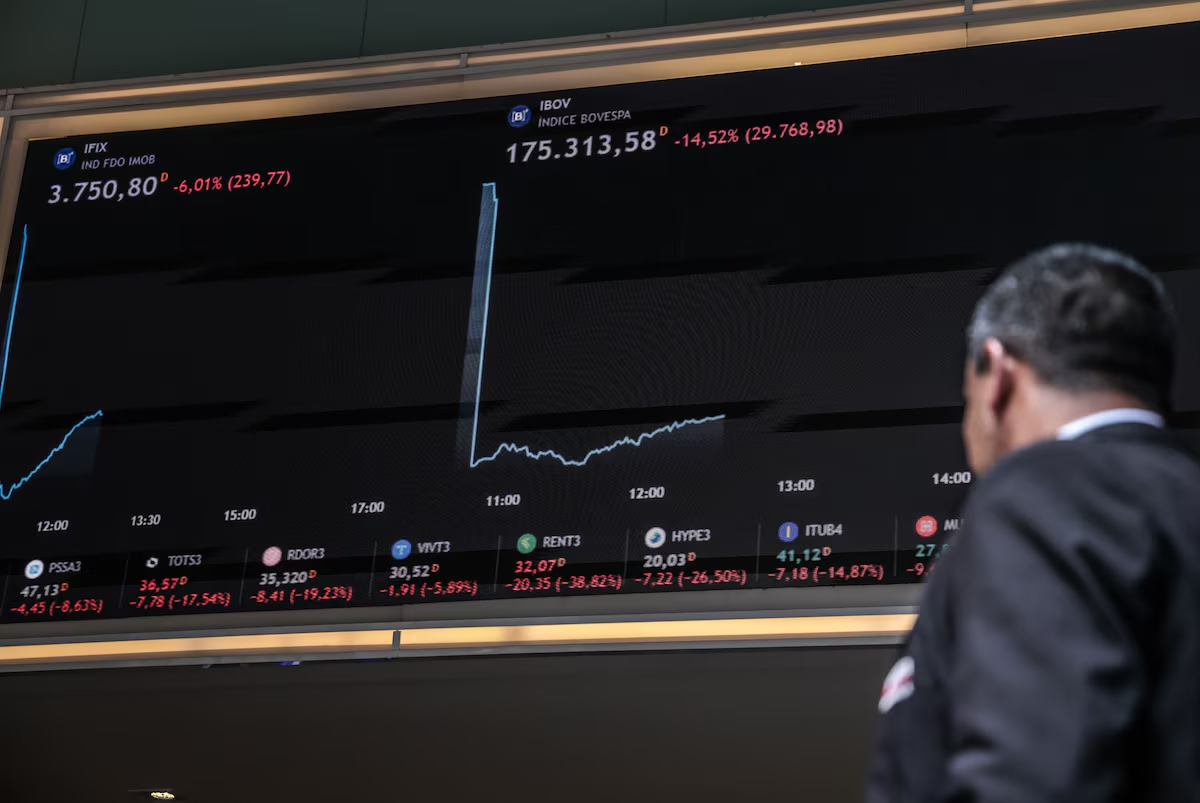
O Ibovespa hoje chega ao pregão desta terça-feira (27) ainda sob os efeitos da forte reprecificação dos ativos brasileiros após a reeleição do presidente Luiz Inácio Lula da Silva (PT). Após o tombo de quase 14% na segunda-feira (26), em uma sessão marcada pelo acionamento do circuit breaker e pela disparada do dólar, o mercado deve continuar ajustando suas expectativas para a política fiscal e monetária a partir de 2027.
Com o aumento dos prêmios de risco, sinais sobre a composição da equipe econômica, uma eventual revisão do arcabouço fiscal e medidas de controle das despesas entram no radar. Essas indicações podem influenciar o dólar e os juros futuros, com reflexos nas ações de empresas mais dependentes do crédito e do consumo doméstico.
“Com a definição eleitoral, houve um reposicionamento dos investidores e realização de parte dos ganhos acumulados ao longo do mês, aumentando a pressão vendedora sobre a bolsa”, afirma Fernando Bresciani, analista de investimentos do Andbank.
“Esse movimento pode continuar no curto prazo, embora com menor intensidade, à medida que o mercado assimila o novo cenário e aguarda novas sinalizações políticas e macroeconômicas. A tendência é de uma acomodação gradual dos ativos, ainda com maior cautela”, completa.
Por volta das 9h (de Brasília), o EWZ busca recuperação e sobe 0,59% no pré-mercado de Nova York. O fundo, que reúne ações de empresas brasileiras, costuma servir como termômetro para as expectativas em relação ao Ibovespa.
No mesmo período, o dólar à vista registra um leve recuo de 0,09%, a R$ 5,39.
Nesse cenário, a atenção também se volta para a atuação do Banco Central. Pela manhã, Gabriel Galípolo participa de uma coletiva sobre o Relatório de Estabilidade Financeira (REF), documento que avalia os riscos e a solidez do sistema financeiro brasileiro. Segundo o REF do primeiro semestre desse ano, o Índice de Basileia do Sistema Financeiro Nacional (SFN) atingiu 16,99% em junho. Em dezembro de 2025, o índice era de 17,10%.
O Índice de Basileia é um conceito internacional, definido pelo Comitê de Basileia, que estabelece uma relação mínima entre o Patrimônio de Referência (PR) e os ativos ponderados pelo risco (RWA) dos bancos.
As instituições financeiras brasileiras precisam obedecer a um índice mínimo de 8%. Isso significa que, para cada R$ 100 que um banco empresta, precisa ter pelo menos R$ 8.
Embora o encontro não seja dedicado à política monetária, eventuais comentários sobre a volatilidade recente, as condições de liquidez e os riscos financeiros podem ganhar relevância após a forte oscilação dos ativos na sessão anterior.
Na agenda econômica doméstica, a Fundação Getulio Vargas (FGV) divulga, às 8h (de Brasília), o Índice Nacional de Custo da Construção – Mercado (INCC-M) de outubro, que mede a evolução dos custos de materiais, serviços e mão de obra no setor. O indicador acelerou o ritmo de alta a 0,35% em outubro, após avanço de 0,25% em setembro.
Com esse resultado, o índice acumula valorização de 6,75% nos últimos 12 meses e de 6,23% no ano. Os preços de Materiais e Equipamentos avançaram de 0,17% em setembro para 0,41% em outubro. Já o preço dos serviços passou de 0,15% para 0,31% no período. O item Mão de Obra, por outro lado, perdeu força, passando de 0,37% na última divulgação para 0,27% nesta leitura.
No exterior, os investidores acompanham, às 9h, as encomendas de bens duráveis nos Estados Unidos, com expectativa de alta de 2% em setembro, após estabilidade em agosto. O indicador funciona como um termômetro da demanda por produtos de maior valor e dos investimentos empresariais, podendo alterar as expectativas para o crescimento econômico americano e para os próximos passos do Federal Reserve (Fed), o banco central norte-americano.
Às 11h, o Departamento do Comércio divulga as vendas de moradias novas de setembro, com projeção de queda de 4,5%, após avanço de 6,4% em agosto. No mesmo horário, o Conference Board apresenta o índice de confiança do consumidor de outubro, cuja expectativa é de recuo de 81,9 para 80,9 pontos. Os resultados podem oferecer sinais sobre a resistência da demanda americana aos juros elevados e influenciar os rendimentos dos Treasuries (títulos de dívida dos EUA), o dólar e o desempenho das bolsas internacionais.